
«Гомонок есть, да денег-то нету в ём»
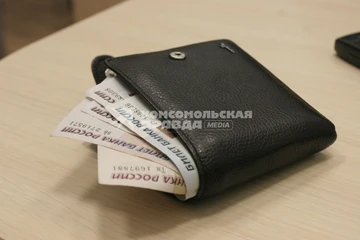
Фото: Виктор ГУСЕЙНОВ
У денег есть удивительное свойство: они обогащают не только нашу жизнь, но и наш язык. Для монет и купюр придумывали десятки названий, которые со временем исчезали вместе с предметами, их породившими. Одно из таких слов – «гомонок», которым в русских говорах Южного Урала называли кошелек для денег.
По народному объяснению, название пошло от характерного звука: кошелек из толстой кожи будто бы «гомонил», когда внутри звенели монеты. Лингвисты же связывают происхождение слова с тюркским «хаманом» – «мешком». «Гомонок есть, да денег-то нету в ём», – сетовали те, кому никак не удавалось скопить запас на самое необходимое.
Уральским старожилам идея накоплений была понятна и близка. Жизнь в удаленных промышленных регионах империи строго подчинялась погоде и расстояниям – и то, что в больших городах можно было приобрести быстро и без особых проблем, здесь приходилось заготавливать заранее. Поэтому запас – продуктов, топлива, а заодно и денег – стал не роскошью, а способом чувствовать себя увереннее. Гомонок старались всегда держать при себе, чтобы в нужный момент все необходимое было под рукой. И хотя сегодня мы уже не храним накопления за поясом, возможность свободно распоряжаться деньгами и иметь к ним постоянный доступ до сих пор имеет решающее значение. Современным «гомонком» можно назвать ваш смартфон, в котором круглосуточно работает мобильный банк, а что делать, если вы живете в отдаленных районах, где связь работает плохо, или где единственная связь — почтовая?
По информации «КП» сегодня банковские услуги доступны в 653 почтовых отделениях Челябинской области, их предоставляет банк ВТБ.
От гомонка к диверсификации накоплений
Кстати, о вкладах. «По большому счету, за несколько столетий ничего не изменилось: привычка накапливать часть дохода по-прежнему остается одной из самых надежных финансовых стратегий. Другое дело, что сегодня складывать все накопления в один условный «гомонок» не обязательно. Деньги могут понадобиться в разное время и для разных целей, поэтому накопления имеет смысл распределять между разными финансовыми инструментами – диверсифицировать», – комментирует Илья Ермаков, заместитель руководителя департамента розничных продаж банка ВТБ.
На практике диверсификация начинается с распределения денег по целям и срокам. Одна часть накоплений может понадобиться в любой момент – например, на срочный ремонт или незапланированные расходы. Другая предназначена для отпуска или крупной покупки. Если держать все средства вместе, легко потратить деньги, которые были отложены для другого.
Накопления на непредвиденные расходы разумно оставить на накопительном счете, откуда их можно снять без потери процентов. А сумму, которая не понадобится в ближайшее время, стоит разместить на вкладе, зафиксировав выгодные условия по ставкам на более длительный срок.
Но что положить в современный «гомонок» – на вклад или счет? Эксперты по личным финансам советуют откладывать 10% любого дохода – не только зарплаты или пенсии, но и, например, денежных подарков и кэшбека. Однако, это рекомендация, а не правило. Начать можно с любой посильной суммы и увеличивать ее по мере возможностей. Важнее регулярно пополнять финансовый запас, не создавая дефицита в повседневных расходах. Так у вашего «гомонка», в отличие от исторического предшественника, появится доступный и надежный способ стать потяжелее.
К ЧИТАТЕЛЯМ
Стали свидетелем интересного события или происшествия? Сообщите об этом нашим журналистам: +7-951-803-09-94 (MAX) или kpchel@phkp.ru.
Подпишитесь на нас: MAX, ВКонтакте, Одноклассники, Дзен.
При использовании материалов издания ссылка на «КП-Челябинск» обязательна.